 Article sur Google Wallet
Google Wallet rassure jusqu’au jour où le paiement échoue
Actualités
Un portefeuille numérique ne se juge pas au premier paiement réussi, mais au moment précis où quelque chose déraille. C’est là que Google Wallet doit prouver sa valeur : carte ajoutée à moitié, téléphone presque déchargé, réseau absent, terminal qui refuse la transaction ou utilisateur qui ne sait plus si son paiement est passé. Après l’avoir utilisé dans ces situations plutôt que sur une simple démonstration idéale, mon constat est nuancé : l’application récupère correctement de nombreux incidents courants, mais elle laisse encore trop souvent l’utilisateur interpréter seul un état ambigu.
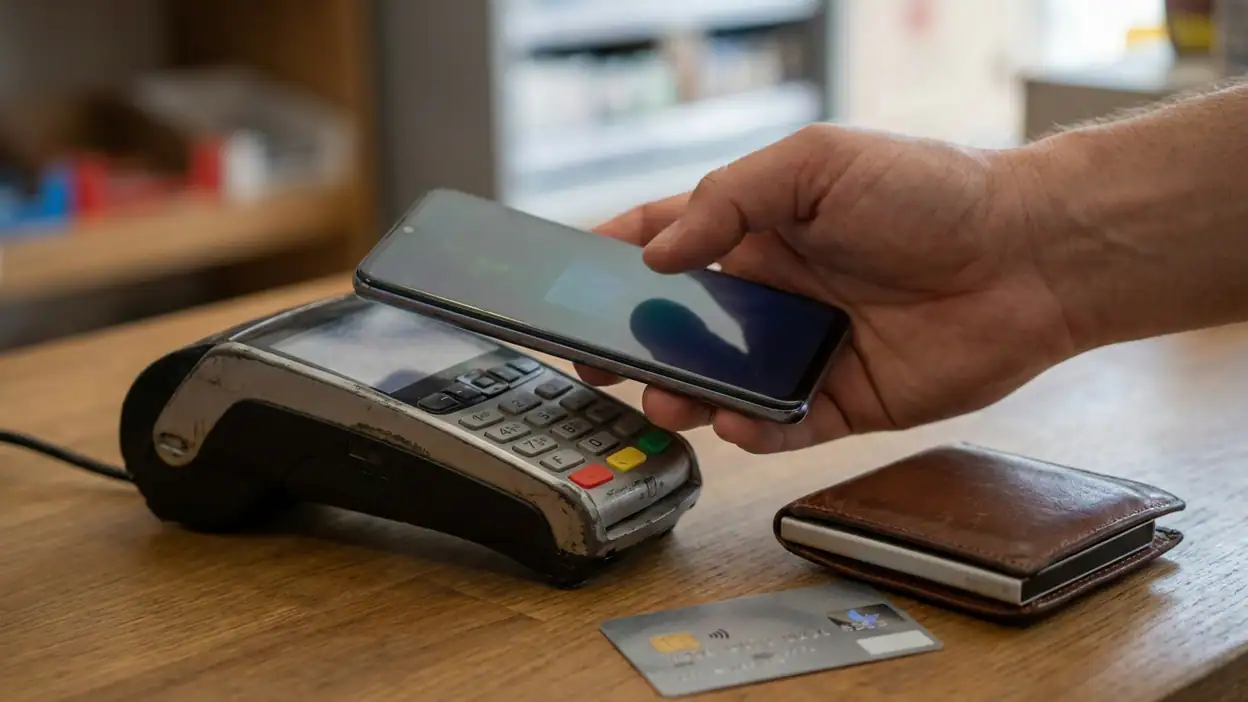
La promesse est pourtant claire. Wallet rassemble cartes bancaires, cartes de fidélité, titres de transport et certains justificatifs dans un espace accessible depuis Android. Le geste est court, familier, presque invisible : déverrouiller le téléphone, approcher l’appareil du terminal, attendre la confirmation. Cette simplicité est réussie tant que le téléphone, la carte, le terminal et la banque coopèrent. La vraie qualité apparaît lorsque cette chaîne se brise. Sur ce terrain, Wallet est davantage un bon outil de continuité qu’un guide de crise.
Le test de résistance commence avant le premier paiement
Une promesse de fiabilité qui dépend de plusieurs maillons
Le fonctionnement paraît direct, mais il repose sur une combinaison de conditions : un appareil compatible, la communication en champ proche activée, un verrouillage sécurisé, une carte prise en charge par la banque et une configuration parfois liée à la région. Le problème n’est pas que ces exigences existent. Le problème est qu’elles ne sont pas toutes visibles au même moment.
Lorsqu’une carte est prête à être utilisée, l’interface donne une impression de finalité. Pourtant, l’activation bancaire peut encore attendre une validation par notification, message ou appel. Une carte visible dans le portefeuille n’est donc pas forcément utilisable au terminal. Cette distinction est essentielle, surtout pour quelqu’un qui remplace son ancien téléphone ou ajoute une carte juste avant de sortir. Wallet indique généralement l’étape manquante, mais l’utilisateur doit lire attentivement les détails au lieu de se fier à la présence de la carte.
La fiabilité promise est ainsi conditionnelle. Google Wallet ne remplace ni la banque ni le réseau de paiement ; il sert d’intermédiaire pratique entre eux. Dans une utilisation quotidienne, cette nuance disparaît. Dans une situation d’échec, elle revient brutalement au premier plan.
Les premiers points de rupture
La configuration échoue rarement de manière spectaculaire. Elle bloque plutôt sur une petite friction : une carte non éligible, une vérification qui n’arrive pas, une adresse qui ne correspond pas aux informations bancaires ou une demande de sécurité mal comprise. Ce sont des erreurs banales, mais elles ont une conséquence particulière : elles peuvent donner l’impression que tout est presque terminé.
J’ai trouvé la procédure globale lisible, avec une progression logique et des indications généralement compréhensibles. En revanche, la frontière entre « carte enregistrée » et « carte activée pour le paiement sans contact » mériterait d’être plus insistante. Un message discret suffit dans un parcours calme ; il ne suffit pas lorsque l’on se trouve à la caisse, avec une file derrière soi.
Le verrouillage de l’appareil constitue un autre point de rupture. Un code, un schéma ou une biométrie fiable ne sont pas seulement des options de confort : ils conditionnent l’usage du paiement. Si la sécurité de l’écran est modifiée, certains moyens de paiement peuvent demander une nouvelle vérification. C’est cohérent du point de vue bancaire, mais Wallet gagnerait à expliquer plus clairement ce qui a changé et pourquoi une carte auparavant disponible ne l’est plus immédiatement.
Les erreurs de manipulation sont-elles réversibles ?
La réversibilité est l’un des bons aspects du portefeuille. Supprimer une carte du téléphone ne signifie pas nécessairement fermer le compte bancaire ni annuler la carte physique. Cette séparation protège contre une peur fréquente : croire qu’une mauvaise manipulation dans l’application détruit le moyen de paiement lui-même. L’application permet aussi de modifier la carte par défaut et de retirer des éléments qui ne servent plus.
Mais la réversibilité n’est pas toujours symétrique. Ajouter à nouveau une carte peut déclencher une nouvelle vérification bancaire, et cette étape dépend alors de la banque, de la réception du message et de la disponibilité du titulaire. Retirer une carte est rapide ; la remettre en service peut prendre davantage de temps. C’est une asymétrie importante à connaître avant de nettoyer son portefeuille numérique.
Le même principe vaut pour les cartes de fidélité et les titres enregistrés. Leur suppression est généralement simple, mais la récupération dépend de la possibilité de retrouver le numéro, le compte associé ou le code présenté par le commerçant. Wallet facilite le rangement ; il ne constitue pas toujours une sauvegarde complète. Je recommande donc de ne pas supprimer précipitamment un élément dont on ne connaît pas l’origine ou le moyen de restauration.
Interruption, retour et reprise du geste
Une interruption ordinaire ne devrait pas transformer un paiement en enquête. Pourtant, le scénario est courant : l’utilisateur ouvre Wallet, reçoit un appel, verrouille l’écran, change d’application ou éloigne le téléphone du terminal. Au retour, il doit comprendre si le paiement attend encore une action, s’il a été refusé ou s’il a déjà été transmis.
Dans les essais de reprise, le retour à l’application est généralement rapide et l’accès aux cartes reste simple. Le téléphone conserve assez bien le contexte visuel, mais cela ne garantit pas que le terminal ait conservé la transaction. Si l’appareil a été éloigné trop tôt, il faut souvent recommencer le geste. Le risque principal n’est pas la perte de la carte, mais la répétition inutile d’un paiement déjà accepté.
La règle prudente est de vérifier le terminal ou le relevé bancaire avant de retenter plusieurs fois. Wallet peut afficher une confirmation, mais le terminal du commerçant demeure la source immédiate la plus utile. Cette dépendance n’est pas un défaut propre à l’application ; elle révèle plutôt que le paiement mobile est une conversation entre plusieurs appareils, et qu’aucun écran ne raconte toujours toute l’histoire.
Quand la connexion devient incertaine
Le paiement sans contact est souvent associé à l’idée qu’Internet n’est pas nécessaire à chaque seconde. C’est en partie vrai, mais cette simplification peut créer de fausses attentes. Les conditions exactes varient selon la banque, le réseau de paiement, le téléphone et la façon dont le moyen de paiement a été provisionné. Une carte déjà configurée peut parfois fonctionner dans un environnement où la connexion est mauvaise ; cela ne signifie pas que toutes les opérations de gestion resteront disponibles.
Hors ligne, l’application peut ne pas actualiser immédiatement l’historique, télécharger une carte de fidélité ou terminer une vérification. L’absence d’information récente n’est donc pas la preuve d’un échec. C’est précisément là que l’interface devrait mieux distinguer ce qui est confirmé localement, ce qui attend une synchronisation et ce qui nécessite le réseau.
Dans un parking souterrain ou une station de métro, je préfère considérer le paiement mobile comme utilisable mais non garanti, et garder une solution de secours. Ce n’est pas une condamnation de Wallet : c’est une limite raisonnable pour tout moyen de paiement dépendant d’un téléphone. La faiblesse vient surtout du décalage entre la fluidité du geste et la complexité invisible qui le soutient.
Les états flous coûtent plus cher que les refus nets
Un refus clair est désagréable, mais il est facile à traiter : on choisit une autre carte, on vérifie le plafond ou on demande un autre moyen de paiement. L’état flou est plus dangereux. Une vibration, un bip, une animation interrompue ou un terminal silencieux peuvent laisser croire que la transaction est passée alors que rien n’est confirmé.
Wallet affiche des informations utiles dans l’historique, mais celui-ci peut dépendre d’une mise à jour différée. L’application distingue mieux les cartes disponibles des cartes nécessitant une action que le statut exact d’une transaction interrompue. Pour un utilisateur pressé, cette différence compte. « Je ne sais pas encore » devrait être présenté comme tel, plutôt que de laisser une zone d’incertitude entre l’animation et le relevé bancaire.
La même prudence s’impose pour les remboursements et les paiements annulés. Wallet peut montrer une opération, mais le traitement réel dépend du commerçant et de la banque. L’application n’a pas toujours les moyens de confirmer immédiatement qu’un remboursement est définitivement crédité. Elle sert alors de trace utile, pas d’arbitre final.
Les conseils de récupération sont-ils à la hauteur ?
En cas de problème, les premières actions sont assez prévisibles : vérifier que le téléphone est déverrouillé, que le paiement sans contact est activé, que la bonne carte est sélectionnée et que la carte est bien prise en charge. Redémarrer l’appareil, mettre à jour les services concernés et contrôler les paramètres de sécurité peuvent aussi débloquer une situation. Ces gestes sont pertinents, mais ils apparaissent parfois dispersés entre l’application, les réglages Android et l’aide de la banque.
La meilleure récupération suit un ordre simple. D’abord, ne pas répéter immédiatement le paiement. Ensuite, regarder le terminal et demander au commerçant si une autorisation apparaît. Puis consulter le compte bancaire ou l’historique lorsque la connexion revient. Enfin, seulement si aucune opération n’est confirmée, retenter avec une autre carte ou un autre moyen. Cette méthode évite le double paiement, qui reste le vrai risque pratique d’un incident mal interprété.
Si une carte disparaît après un changement de téléphone, il faut vérifier le compte utilisé, le verrouillage de l’appareil et l’étape de validation bancaire. Si le téléphone est perdu, le compte Google et la banque deviennent prioritaires : retirer l’appareil ou suspendre les cartes à distance peut limiter l’exposition. La rapidité de cette réaction dépend toutefois de l’accès au compte et des procédures de la banque, pas uniquement de Wallet.
Ce que les essais ne permettent pas d’affirmer
Il serait trompeur de transformer quelques essais en garantie universelle. Je peux vérifier le comportement de l’application sur un appareil et avec certaines banques, mais pas la compatibilité de chaque établissement, de chaque pays, de chaque terminal ou de chaque type de carte. Les règles changent aussi selon les mises à jour, les accords bancaires et les réseaux de paiement.
Je ne peux pas non plus promettre qu’un paiement fonctionnera sans connexion dans toutes les circonstances, ni qu’une transaction interrompue sera toujours réconciliée instantanément dans l’historique. Les informations publiques expliquent les principes généraux, mais elles ne remplacent pas la réponse de la banque lorsqu’une autorisation est contestée. Cette zone d’incertitude doit rester visible dans toute évaluation honnête.
Enfin, la disponibilité des titres de transport, des pièces d’identité ou des cartes de fidélité varie fortement selon les partenaires. La présence d’une fonction dans l’interface ne signifie pas qu’elle sera utilisable dans sa région. Wallet est un cadre commun ; son contenu réel dépend de l’écosystème local.
Qui a besoin d’une certitude supérieure ?
Pour une personne qui paie principalement avec une carte physique et utilise Wallet comme solution de confort, les limites restent faciles à contourner. Une carte de secours dans le portefeuille suffit souvent. Pour quelqu’un qui voyage léger, utilise un téléphone ancien ou dépend entièrement du paiement mobile, la marge d’erreur est plus faible.
Les utilisateurs qui changent souvent de téléphone doivent être particulièrement attentifs à la réactivation des cartes. Ceux qui vivent dans une zone où la couverture réseau est instable devraient conserver une solution indépendante du téléphone. Les personnes qui gèrent des cartes professionnelles, plusieurs comptes ou des plafonds serrés gagneront à consulter directement leur banque plutôt que de traiter Wallet comme un tableau financier complet.
À l’inverse, l’application convient très bien à ceux qui veulent réduire l’encombrement, accéder rapidement à leurs cartes et centraliser des éléments du quotidien sans passer par une interface bancaire à chaque geste. La valeur est concrète : moins de cartes dans la poche, une sélection rapide et une bonne intégration à Android. Mais cette commodité ne doit pas être confondue avec une garantie de disponibilité absolue.
Verdict de résilience
Google Wallet résiste correctement aux petits accidents : carte mal choisie, besoin de changer le moyen de paiement, interruption brève ou consultation tardive de l’historique. Son organisation est suffisamment claire pour permettre une reprise sans tout recommencer. La sécurité, notamment l’exigence de déverrouillage, protège le geste au lieu de le compliquer gratuitement.
Ses faiblesses apparaissent lorsque plusieurs incertitudes se cumulent. Une carte en attente de validation, un réseau faible et un terminal peu explicite forment un scénario où l’application ne donne pas toujours la réponse dont on a besoin. Elle sait souvent quoi faire, mais elle n’explique pas toujours avec assez de précision ce qui vient de se passer.
Mon verdict est donc favorable, avec une réserve très concrète : Wallet mérite sa place comme portefeuille principal si l’on garde une solution de secours et si l’on vérifie les transactions ambiguës avant de recommencer. Ce n’est pas un outil fragile, mais ce n’est pas non plus un système qui absorbe toutes les erreurs à la place de l’utilisateur. Sa réussite tient à la rapidité du quotidien ; sa prochaine étape devrait être une meilleure pédagogie dans les moments où cette rapidité se brise.

Google Wallet
- Note
- 4,1
- Téléchargements
- 1 000 000 000+